コラム ― くわしく読む
住宅ローンの説明で必ず出てくる「元利均等」と「元金均等」。名前が似ていて、ぱっと見ただけでは違いが分かりません。けれども、この二つの違いは、毎月の家計の苦しさと、最終的に払う利息の総額を左右します。この記事では、返済のからくりを一歩ずつ分解し、住宅金融支援機構が示す試算例を手がかりにして、どんな違いが生まれるのかを見ていきます。
毎月の返済は、元金と利息の合計でできている
お金を借りると、借りた額、つまり元金に加えて、利息を払います。毎月の返済は、その元金の一部と利息の合計です。ですから、返済額の内訳を見ると、元金を減らすための部分と、借りている対価としての部分が混ざっています。
この組み合わせ方に、代表的な2つの方式があります。どちらが優れているというより、何を一定にするかが違います。ひとつは毎月の合計額を一定にする方式、もうひとつは毎月返す元金を一定にする方式です。
たとえば、お金を借りた直後は、返すべき元金が多いので、それにかかる利息も多くなります。返していくにつれて元金が減れば、利息も減っていきます。この単純な原理が、二つの方式の違いを生み出しています。利息が元金に比例して決まるという基本を押さえておくと、返済表の数字がずっと読みやすくなります。返済表を見たときに、元金と利息の内訳の列に注目すると、方式の違いがより具体的に見えてきます。
元利均等。毎月同じ額で、計画は立てやすい
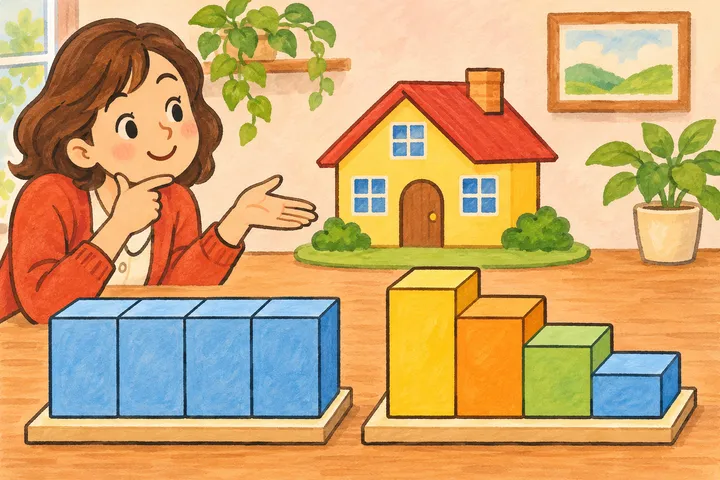
元利均等は、金利が変わらない場合に、毎月払う合計額が一定になるように組む方式です。毎月の負担が同じなので、家計の計画を立てやすい点が特徴です。給料日や生活費の組み立てを考えるとき、毎月同じ額というのは大きな安心材料になります。
その代わり、最初のうちは、返済額のうち利息の割合が大きくなります。同じ借入額・金利・期間の元金均等に比べると、元金の減り方は遅くなります。毎月同じ額を払っているのに、最初は残高があまり減らない。ここが、元利均等の仕組みを知らないと戸惑いやすい点です。
毎月同じ額だと、ボーナスや昇給に頼らず計画が立てやすい一方、同じ借入額・金利・期間の元金均等に比べると、返済初期の元金の減り方は遅くなります。返済額のうち利息に充てられる割合が、最初のうちは大きいからです。この仕組みを知らずに返済表を見ると、不安になる人もいます。仕組みを先に理解しておく意味は、ここにあります。返済額が一定という分かりやすさは、将来の予定を立てるうえでの大きな利点になります。一方で、内訳の変化を理解しておくことも欠かせません。
元金均等。最初は重く、あとほど軽くなる
元金均等は、毎月返す元金を一定にする方式です。金利が変わらない場合、残りの元金が減るにつれて利息も減るため、返済額は最初が大きく、だんだん小さくなります。
元金を一定のペースで減らしていくので、残高の減りが早く、そのぶん利息が減っていきます。一方、始めの数年は家計への負担が重く感じられるかもしれません。収入が増えていくことを前提にするのか、今の収入で無理なく払えるかを重視するのか。家計の見通しによって、受け止め方は変わってきます。
元金均等は、返済が進むほど負担が軽くなっていく形のため、将来の見通しにもよります。たとえば、定年が近い人にとっては、後半に返済額が軽くなる点が魅力に映るかもしれません。反対に、今の家計を厳しくしたくない人は、最初の返済額の大きさを気にするでしょう。どちらも合理的な判断で、事情によって答えが変わります。家計の将来の見通しは人によって異なります。収入の変化や家族の状況を踏まえて、無理のない返済の形を考えることが重要です。
数字で見ると、総額の差はどれくらいか
住宅金融支援機構の試算例を見てみます。借入2,000万円、固定金利年1.5%、30年という条件です。元利均等では毎月の返済額が69,024円で、ずっと同じです。元金均等では、1年目が79,791円、25年目が59,791円へと下がっていきます。総返済額は、元利均等が24,848,426円、元金均等が24,512,368円で、差は336,058円(概算)です。
ここで注意したいのは、これが特定の金利を想定した試算例であり、現在の金利ではない、という点です。数字の大きさは、金利や借入額によって変わります。それでも、借りた額・金利・期間が同じなら、元金が早く減る元金均等のほうが、払う利息の合計は小さくなる、という方向性は読み取れます。ただし、最初の返済額が大きくなるので、家計への負担が重い時期があります。
総額の差が336,058円(概算)という数字をどう受け止めるかは、人によって違います。30年という長い期間で見れば、月あたりに直すと小さく感じられるかもしれませんし、一方でまとまった金額だと感じる人もいるでしょう。数字そのものよりも、どんな条件のもとでの差なのかを確かめることが大切です。試算例の数字は、あくまで一つの条件のもとでの結果です。自分の条件に当てはめた試算は、借入れ先に尋ねることで確かめられます。
金利が変わる場合と、方式選びの二つの考え方
ここまでは、金利が変わらない場合の話でした。実際には、金利が一定の期間変わらない固定金利と、市場の金利に合わせて見直される変動金利があります。変動金利では、金利が変わると返済額や利息の割合が変わることがあります。方式と金利のタイプの組み合わせで、返済額の動き方が変わることを知っておくと、金利のニュースの意味がつかみやすくなります。
どちらの方式が向くかについては、考え方が分かれます。毎月の負担が一定で計画しやすい点を重視する考え方があります。総額の利息を小さくできる点を重視する考え方もあります。収入や家計の事情によって、向く方式は変わります。個別の判断は、借り入れ先の説明や、専門家、公的な相談窓口に確かめてください。
変動金利の場合は、将来の金利の変化を事前に正確に知ることはできません。固定金利は、決めた期間は返済額の見通しが立てやすい反面、決めた期間は市場の金利が変わっても返済額が変わらない、という性質があります。どちらの金利タイプを選ぶかは、方式の選択とは別の判断です。二つを組み合わせて考える必要があり、迷ったときは専門家に確かめるのが安心です。金利のニュースを、ローンの返済と結びつけて見られるようになると、報道が自分ごととして感じられるようになります。