コラム ― くわしく読む
「若いころに払った保険料が、自分の年金として戻ってくる」。そう考えている方は多いかもしれません。ところが、日本の公的年金の基本は、少し違う考え方でできています。年金は、積み立てたお金を自分でもらう仕組みなのでしょうか。この問いから、年金のしくみを、ゆっくりと解きほぐしてみます。制度の大枠を知ると、ニュースの見え方も変わってきます。
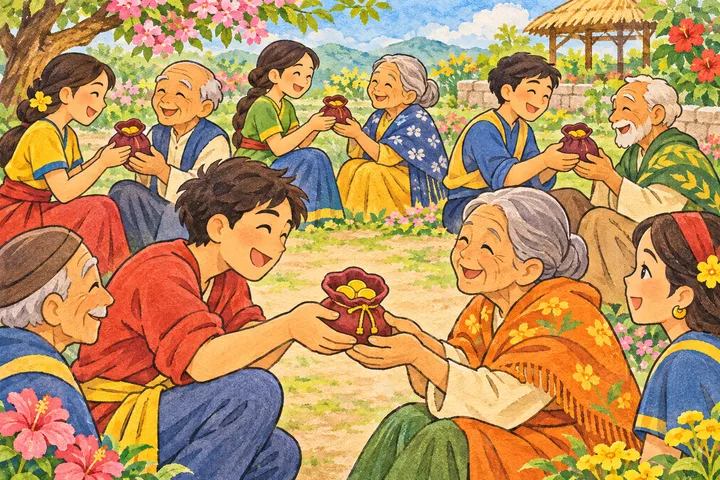
年金は、「仕送り」を社会全体で行う仕組み
いま働いている世代が払う保険料が、いま年金をもらっている世代の年金にあてられています。家族の仕送りを、社会全体で行うイメージです。これを「賦課方式」と呼びます。家族の中で、働く世代が高齢の親を支えるのと同じ構造を、社会全体に広げたものといえます。この方式は個人ごとの積立方式ではありませんが、制度全体では積立金も保有し、給付に活用しています。
自分が払った保険料が、自分のための積立金として貯まっていくのではなく、その時々の高齢者の年金として使われる。そして、自分が高齢になったときには、その時代の働く世代の保険料が、自分の年金になる。世代をまたいだ支え合いの形です。人口構成の変化は、制度全体の給付と負担のバランスに影響します。
この考え方を知ると、「払った分がもらえるのか」という問いの見え方が変わります。年金は、貯金ではなく、社会全体で長生きのリスクに備える保険のような面を持っている、とも説明されます。仕送りという比喩は、年金の基本的な性格をつかむうえで、わかりやすい説明のひとつです。
20歳になったら、みんなが入る
日本に住む20歳以上60歳未満の人は、国民年金に入ります。会社員や公務員は、勤め先などの条件を満たすと、その上乗せの厚生年金にも入り、「2階建て」と呼ばれます。1階が全員共通の国民年金で、2階が厚生年金、という構造です。国民年金には、自営業の人や学生なども含め、働き方にかかわらず入る人がいます。20歳という区切りは、成人としての社会保障の入り口になっています。国民年金に加入する人は、年金制度の土台である1階部分を共通して持つことになります。
保険料の払い方は、立場によって違います。国民年金(第1号)の保険料は定額です。厚生年金に入る人は、給料などに応じた保険料を負担します。その被保険者に扶養される配偶者(第3号)は、条件を満たすと自分では保険料を納めません。第3号の扱いは、立場や収入の条件によって変わるため、勤務先の案内で確かめられます。「第1号」「第3号」といった呼び方は、年金制度の中で、立場を区別するための名前にすぎません。
収入が少ないときには、納付の免除や猶予の制度もあります。払えないからといって放置せず、そうした制度を利用できるかどうかを、日本年金機構や市区町村の窓口で確かめることが大切です。免除や猶予は、手続きをしないと適用されないので、早めに窓口へ相談するのが安心です。
保険料と満額の、具体的な数字
数字も見ておきましょう。国民年金の保険料は、令和8年度(2026年度)で月額17,920円です。老齢基礎年金の満額は、同じ令和8年度で月額70,608円です(昭和31年4月2日以後生まれの方。前年度は69,308円、改定率は1.9%)。満額という言葉は、40年間欠かさず納めた場合の金額を指します。令和8年度(2026年度)という時点の数字なので、将来は変わる可能性があります。
老齢基礎年金は、原則65歳からもらえます。そのためには、原則10年以上の受給資格期間が必要です。満額は40年間納めた場合の金額で、納めた期間などで変わります。10年という期間は、年金を受け取るための最低限の条件にあたります。
つまり、満額に近い年金を受け取るには、長い期間にわたって納め続けることが前提になります。免除や猶予を受けた期間、あるいは納めていない期間があると、その分は金額に反映されます。自分の記録は、日本年金機構で確かめられます。この記録は、年金の受け取り額を考えるうえで、大切な資料です。年金額の見直しは、毎年の案内で確かめることができます。保険料の納付が難しい時期があっても、免除や猶予の制度を使うことで、期間の扱いが変わる場合があります。
年金は、保険料だけでできているわけではない
基礎年金の給付の約半分は、国の税金(国庫負担)でまかなわれています。年金積立金の運用収入も一部に使われます。保険料・税金・積立金を組み合わせた仕組みです。これは、年金が保険料だけでなく、税金とも深く結びついていることを意味します。このため、年金は保険料を納めた人だけが関わる仕組み、とは言い切れません。
「賦課方式」という言葉から、保険料だけで回っていると思われがちですが、実際には、税金も大きな役割を果たしています。保険料を納めていない人にも関係する話で、年金が社会全体で支えられていることがわかります。
なお、公的年金には、老齢年金のほか、障害年金・遺族年金もあります。ここでは老齢年金を中心に説明していますが、病気やけがで働けなくなったときや、家計を支える人が亡くなったときにも、年金の仕組みが関わってくることがあります。年金制度は、一つの財源に頼らず、複数の柱で支えられているのです。年金にはいくつかの種類があり、それぞれ役割が違うことを知っておくと、ニュースの見え方も変わります。
年金は、続けられるのか
少子高齢化で、支える世代が減るなか、年金は続けられるのかが話題になります。制度は、定期的な「財政検証」で将来の見通しを確かめ、見直しが検討されています。財政検証は、将来の見通しを確かめるための定期的な点検です。財政検証の結果は、公表されると、ニュースでも話題になります。支える世代の人数が減ると、制度の姿をどう保つかが大きな課題になります。
年金の仕組みには、さまざまな見方があります。賦課方式は、物価や賃金の変化に対応しやすく、長生きのリスクにも備えられるという見方があります。
その一方で、人口構成の変化に影響を受けやすく、将来の世代の負担が重くなるという見方もあります。自分で積み立てる方式を重視する考え方もあります。どちらにも理由があるため、仕組みを知ったうえで、自分の記録や見込みは、日本年金機構などの公的な窓口で確かめるのが確実です。年金は、人生の長い期間にわたって関わる仕組みなので、折に触れて公的な情報に当たる習慣が役立ちます。年金を考えるときは、仕組みの理解と、自分の記録の確認とを、分けて進めていくとわかりやすくなります。