コラム ― くわしく読む
病気、けが、火事、盗難。人生には、思いがけない出来事が起こります。そのとき、治療費や修理費といった経済的な負担をどう受け止めるのか。その備えとして生まれた仕組みが保険です。ところが、保険は商品の種類が多く、内容も複雑で、仕組みそのものを考える機会は意外と少ないものです。この記事では、商品の選び方ではなく、保険がなぜ成り立つのかを整理します。
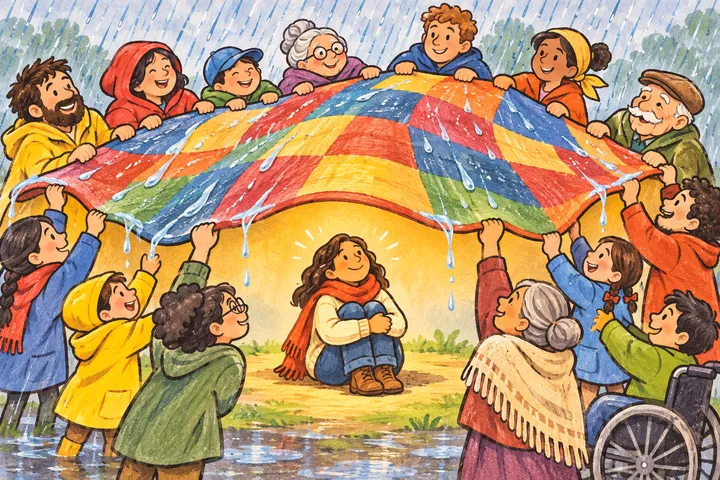
一人では背負いきれない負担を、みんなで分け合う
生命保険協会は、「たくさんの人が少しずつお金を出し合い、集まったお金を『もしも』が起こった人にあげることで経済的に助け合う、これが保険です」と説明しています。保険の核心は、この一文に尽きます。
考えてみると、病気やけがが誰にいつ起こるかは分かりません。貯蓄で備える場合、必要な時点で十分な額が用意できていない可能性があります。多くの人が少しずつ出し合えば、起きた人に大きな金額を回すことができます。個人にとっては予測しにくい出来事も、多くの事例を集めることで、事故の発生割合などを推定しやすくなる。この考え方が仕組みの土台にある、と一般に説明されます。
保険の「保」という字には、守る、保つ、という意味があります。損失を完全になくす仕組みではなく、起きたときの負担を和らげる仕組み、と捉えるほうが実態に近いでしょう。何もかもを肩代わりしてくれる魔法の道具ではなく、助け合いのルールに基づいた支え、という位置づけです。助け合いの仕組みであるからこそ、公平なルールが必要になります。契約の内容は、そのルールを明らかにしたものです。
保険料と保険金。権利と義務のセット
保険に契約すると、「もしも」のときに保険金を受け取る権利を得ます。その一方で、保険料を払う義務が生じます。権利と義務がセットになっているわけです。
そして、どんな場合に受け取れて、どんな場合に受け取れないのかは、契約で決められています。ここがとても大切です。保険に入っているから何でも出ると思い込むのではなく、どんな出来事が対象で、どんな場合は対象外なのかを、契約の内容として確かめる必要があります。受け取れる条件について、説明と理解に行き違いが生じることがあります。
もう一つ大切なのは、出し合うお金と受け取るお金の関係です。集めた保険料などをもとに、契約で定めた条件に該当する人へ保険金を支払います。保険料を払っても何も起きなかった人は、損をしたのではなく、助け合いの輪に加わっていた、という見方ができます。この感覚を持つと、保険を単なる貯金の代わりと取り違えにくくなります。保険料が何に使われ、どんな場合に保険金が出るのかを、言葉にして説明できる状態をめざすと、理解が一段深まります。
公的保険と民間保険、どう違うのか
金融庁は、保険には公的保険と民間保険がある、と説明しています。公的保険は、加入の要件を満たす人に原則として加入の義務があります。民間保険は、一般に任意で加入します。ただし例外もあります。
つまり、公的保険は社会全体の仕組みとして用意され、民間保険は個人が必要に応じて選ぶものという位置づけです。同じ「保険」という言葉でも、成り立ちも目的も違います。ニュースや広告で保険という言葉を聞いたとき、それがどちらの話なのかを分けて考えるだけでも、理解がぐっと整理されます。
契約の内容は、約款や契約のしおりといった書類にまとめられています。長くて読みにくい書類ですが、受け取れる場合と受け取れない場合は、そこに書かれています。保険を理解する近道は、仕組みと契約書の読み方を、専門家や相談窓口の力も借りながら、少しずつ身につけていくことなのかもしれません。
民間保険を考える前に、公的保険の中身を知る
民間保険は、公的保険を補う面があります。そのため、公的保険の保障内容を理解したうえで、必要に応じて考えることが大切だ、とされています。たとえば、医療費の自己負担に上限がある高額療養費制度は、公的保険の保障のひとつです。
順番を間違えると、すでに公的な仕組みで支えられている部分に、さらに重ねて備えることになるかもしれません。もちろん、公的保険の保障は、加入制度や本人の状況によって異なり、すべての状況をカバーするものではありません。足りない部分があるかどうかは、人によって違います。まず土台を知り、そこから考える。順序の問題として覚えておくと便利です。
公的保険の例としては、病気やけがのときに医療費の一部を負担してもらえる仕組みなどがあります。普段は意識しにくいのですが、病院の窓口で払う金額が全額ではないのは、こうした仕組みのおかげです。この身近な経験を思い出すと、公的保険がすでに生活の中で働いていることに気づきます。公的保険の中身は、制度の改正などで変わることもあります。確かめるときは、公的な窓口の最新の案内を使うのが確実です。
役割分担をめぐる、二つの考え方
公的保険と民間保険の役割分担については、見方が分かれています。公的保険を土台に、足りない部分だけを民間保険で補うのが基本だという見方があります。一方で、公的保険の保障は一律ではなく、自分の状況に合わせて民間保険も活用するという見方もあります。
どちらの見方にも、それぞれの事情を背景にした理があります。大切なのは、仕組みを理解したうえで、自分の生活や家族の状況に照らして考えることです。保険の内容は複雑で、商品ごとに違います。この記事は仕組みの説明で、特定の商品をすすめるものではありません。個別の判断は、金融庁の相談窓口や専門家に確かめてください。
保険は人生の節目で見直されることが多いものです。結婚、出産、住宅の購入、転職など、状況が変わると必要な備えも変わりうるからです。見直しのとき大切なのは、公的保険の保障を確かめ、足りない部分があるのかを冷静に整理することです。判断に迷ったときは、金融庁の相談窓口や、利害関係のない専門家に確かめる方法があります。見方が分かれる点は、どちらが絶対ということではありません。自分や家族の状況に照らして、納得できる考え方を探すことになります。